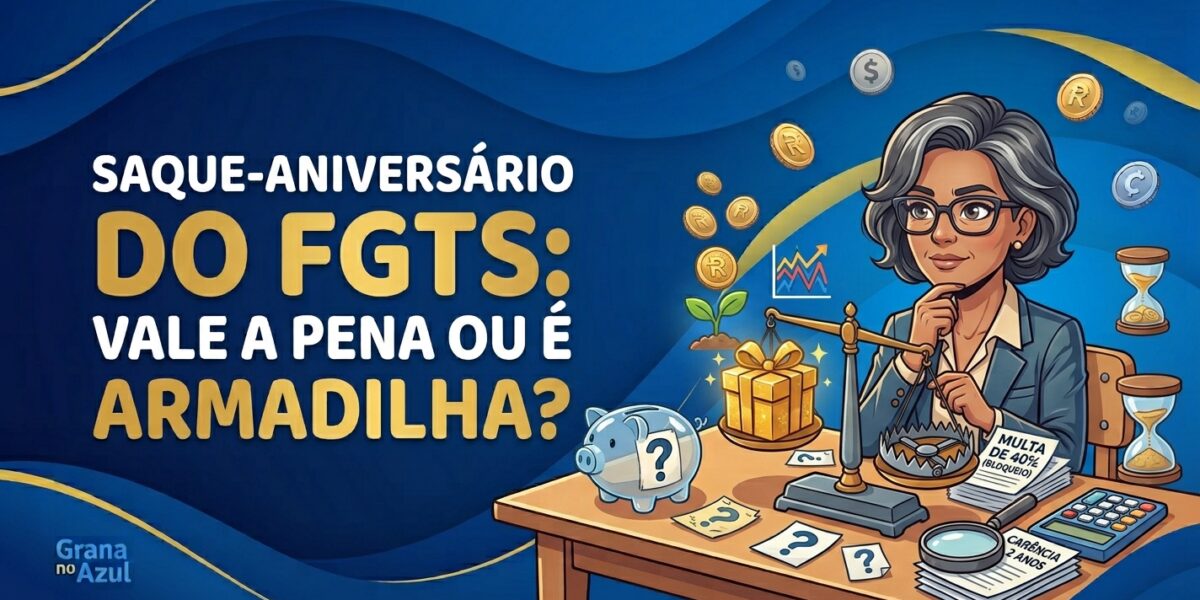
Todo ano, o banco te manda uma mensagem oferecendo o saque-aniversário do FGTS. Parece dinheiro fácil: você recebe uma parcela do saldo no mês do seu aniversário sem precisar pedir demissão. Mas antes de aceitar, entenda o que você ganha e o que abre mão. Porque essa escolha tem consequências que duram anos.
O que é o saque-aniversário do FGTS
O saque-aniversário é uma modalidade do FGTS que permite retirar uma parte do saldo todo ano, no mês do seu aniversário. O valor depende do saldo total e segue uma tabela progressiva: quanto maior o saldo, maior o percentual disponível, mas com uma parcela adicional fixa.
Para saldos até R$ 500, você pode sacar 50%. Para saldos acima de R$ 20.000, o percentual cai para 5% mais uma parcela adicional de R$ 2.900. Na prática, quem tem R$ 10.000 no FGTS saca cerca de R$ 2.000 por ano.
O saque-aniversário é opcional. O padrão é o saque-rescisão, que libera o saldo total em caso de demissão sem justa causa. Ao optar pelo saque-aniversário, você abre mão do saque total na demissão.
O que você perde ao aderir ao saque-aniversário
Esse é o ponto que pega a maioria das pessoas.
Se for demitido sem justa causa, não saca o saldo total. Só recebe a multa de 40% sobre o saldo, depositada pelo empregador. O restante do dinheiro fica preso no FGTS até você voltar para a modalidade saque-rescisão (o que leva 25 meses de carência).
Exemplo: você tem R$ 30.000 no FGTS e adere ao saque-aniversário. É demitido. Em vez de sacar R$ 30.000 + R$ 12.000 de multa (total R$ 42.000), você recebe apenas os R$ 12.000 da multa. Os R$ 30.000 ficam presos. Essa diferença pode ser a diferença entre sobreviver 6 meses desempregado ou entrar em desespero no segundo mês.
Quando o saque-aniversário do FGTS vale a pena
Vale considerar em três situações:
Você é servidor público ou tem estabilidade no emprego. Se o risco de demissão é praticamente zero, o dinheiro preso no FGTS rende menos que qualquer investimento de renda fixa. O FGTS rende TR + 3% ao ano, o que em 2026 está bem abaixo do CDI (14,15% ao ano). Sacar e investir rende mais.
💡 Quer mais dicas assim?
Assine a newsletter e receba conteúdo prático de finanças toda semana — direto no seu e-mail.
Você é autônomo ou MEI e não tem FGTS sendo depositado. Se já tem saldo de empregos anteriores e não planeja voltar a ser CLT, o saque-aniversário libera esse dinheiro gradualmente. Melhor do que deixar parado rendendo abaixo da inflação.
Você tem uma dívida cara e o saque resolve. Se o saque-aniversário quita uma dívida de cartão de crédito que cobra 400% ao ano, a conta fecha a favor do saque. Desde que você tenha certeza de que não vai precisar do saldo total em caso de demissão.
Quando o saque-aniversário não vale a pena
Você é CLT sem estabilidade. Se trabalha em empresa privada e o risco de demissão existe, manter o saque-rescisão é mais seguro. O saldo integral do FGTS funciona como uma reserva de emergência que você recebe exatamente quando mais precisa.
Você não tem reserva de emergência. Se sua única proteção financeira é o FGTS, sacar pedaços dele todo ano reduz essa proteção. Antes de optar pelo saque-aniversário, monte uma reserva de emergência de pelo menos 3 meses de gastos fora do FGTS.
Você vai usar o saque para gastar, não para investir. Se o plano é pegar R$ 2.000 do FGTS e ir ao shopping, o saque-aniversário está tirando dinheiro do seu futuro para financiar consumo presente. Não vale.
Como aderir e como voltar atrás
A adesão é feita pelo aplicativo FGTS da Caixa Econômica Federal. Abra o app, vá em “Saque-Aniversário” e solicite a migração. O efeito é imediato para o próximo aniversário.
Para voltar ao saque-rescisão, entre no mesmo app e solicite o retorno. A carência é de 25 meses: durante esse período, você não pode sacar pelo aniversário nem pela rescisão (exceto a multa de 40%). Só depois dos 25 meses o saque-rescisão é reativado.
Se você quer entender onde investir o valor sacado para render mais que o FGTS, o guia de renda fixa compara as opções. E se a ideia é usar para quitar dívidas, veja o comparativo de métodos de quitação.
O próximo passo
Antes de decidir, responda: “Se eu fosse demitido amanhã, preciso do saldo total do FGTS para sobreviver?” Se a resposta for sim, fique no saque-rescisão. Se for não, o saque-aniversário pode ser uma forma de colocar esse dinheiro para trabalhar melhor.